Responsabilidad y seguro al transportar cargas en SWFL
Verificación de 5 pasos del COI: responsabilidad y seguro para transporte de cargas en hogares de SWFL
Toda empresa de transporte que trabaje en tu hogar debe contar con responsabilidad civil general (normalmente $1M por evento), seguro de vehículos comerciales, cobertura de carga y compensación laboral si emplea una cuadrilla. Antes de reservar, pide un Certificado de Seguro (COI) que muestre esas pólizas, sus límites y tu nombre como Asegurado Adicional. Algunos proveedores locales pueden entregarlo al solicitarlo; nunca dejes entrar un camión a tu propiedad sin ese documento.
**En resumen:**
>
- La mayoría de las empresas de transporte deben tener al menos $1 millón de responsabilidad civil general, seguro de auto comercial, seguro de carga y compensación laboral, verificados mediante un Certificado de Seguro válido.
- Confirma que el COI incluya el endoso correcto de Asegurado Adicional y que se entregue entre 24 y 48 horas antes del trabajo para cumplir los requisitos del administrador.
- Para artículos irremplazables o trabajos de alto valor, compra protección de valor total en lugar del valor liberado predeterminado, y consigue un inventario firmado y fotos antes de la mudanza.
- Documenta de inmediato cualquier daño con fotos, anota los datos de la cuadrilla y contacta pronto al proveedor para agilizar el trámite del reclamo.
- Los contratistas independientes pueden carecer de cobertura completa, especialmente para ayudantes que no están clasificados como empleados, lo que aumenta tu riesgo frente a empresas establecidas con todas las pólizas.
Índice
- [La estructura del seguro: qué protege realmente cada póliza](#la-estructura-del-seguro-que-protege-realmente-cada-poliza)
- [Cómo verificar el seguro de un transportista antes de reservar](#como-verificar-el-seguro-de-un-transportista-antes-de-reservar)
- [¿Debes elegir valor liberado o protección de valor total?](#debes-elegir-valor-liberado-o-proteccion-de-valor-total)
- [Qué hacer inmediatamente después de un daño o pérdida](#que-hacer-inmediatamente-despues-de-un-dano-o-perdida)
- [Contratistas independientes frente a empresas de transporte: ¿quién responde?](#contratistas-independientes-frente-a-empresas-de-transporte-quien-responde)
- [Qué deben vigilar los residentes temporales con el transporte estacional](#que-deben-vigilar-los-residentes-temporales-con-el-transporte-estacional)
- [Qué suelen excluir las pólizas de seguro de transporte](#que-suelen-excluir-las-polizas-de-seguro-de-transporte)
- [Nota de un editor local sobre los problemas del seguro](#nota-de-un-editor-local-sobre-los-problemas-del-seguro)
- [¿Necesitas un transportista asegurado en el suroeste de Florida? Por dónde empezar](#necesitas-un-transportista-asegurado-en-el-suroeste-de-florida-por-donde-empezar)
- [Fuentes](#fuentes)
- [Preguntas frecuentes](#preguntas-frecuentes)
La estructura del seguro: qué protege realmente cada póliza
Decir simplemente «estamos asegurados» no te informa de nada. La protección real proviene de varias pólizas independientes, cada una para un punto de riesgo distinto. Saber qué hace cada una permite detectar vacíos antes de que se conviertan en tu problema.
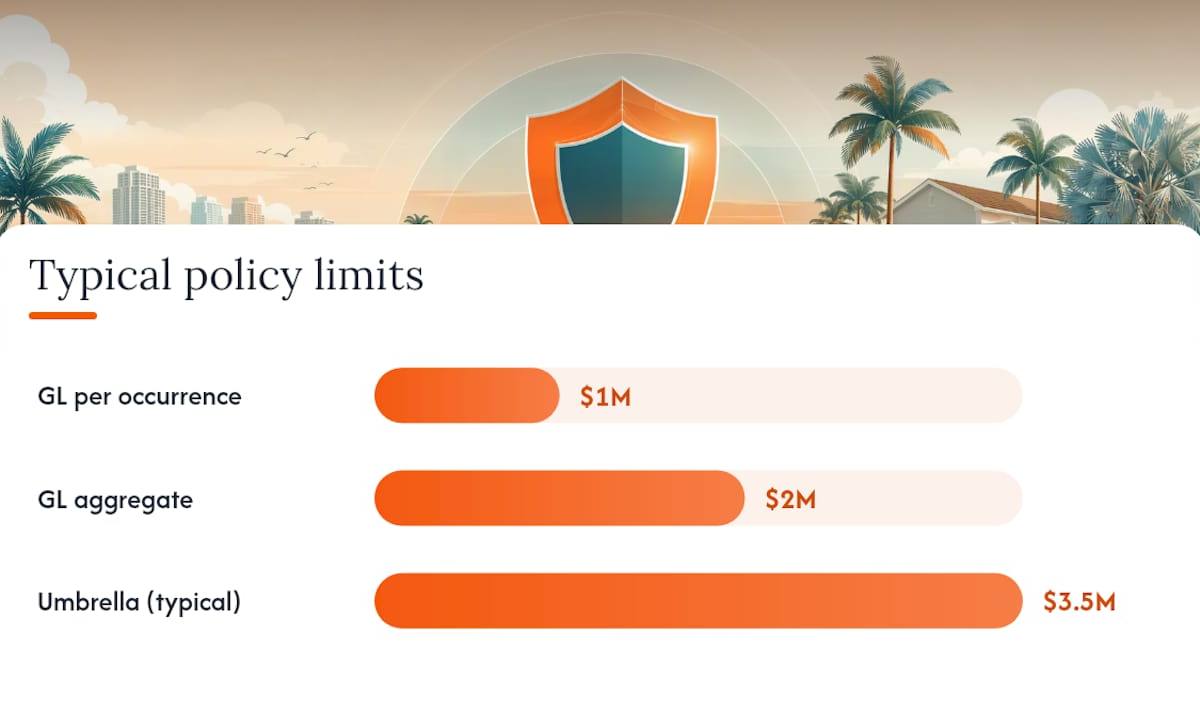
La responsabilidad civil general cubre daños a la propiedad y lesiones de terceros que ocurren durante el trabajo. Si un integrante de la cuadrilla raya tu piso de madera al arrastrar un sofá seccional, o un vecino tropieza con una rampa que quedó en la entrada, esta es la póliza que paga. Las guías del sector consideran $1M por evento y $2M agregado como referencia común; cualquier límite menor merece preguntas.
El seguro de auto comercial es distinto de una póliza de automóvil personal. El seguro personal casi siempre excluye el uso comercial, de modo que un transportista que realiza trabajos pagados con una póliza personal puede recibir un rechazo si su camión provoca un accidente con tus muebles dentro. El auto comercial cubre responsabilidad, colisión y daños integrales propios de la conducción empresarial.
El seguro de carga o de carga para camiones protege los artículos transportados y es independiente de la elección de valoración, que determina cuánto puedes recuperar si algo se rompe. Los trabajos residenciales locales suelen tener límites de carga dentro del rango recomendado por las guías de seguros de mudanza, aunque la cifra debe crecer según el valor de lo que se transporta.
La compensación laboral importa más de lo que muchos propietarios creen. Si un transportista clasifica erróneamente a sus empleados como contratistas para evitar esta cobertura, un trabajador lesionado en tu propiedad podría demandarte directamente. Pregunta si la cuadrilla son empleados W-2 cubiertos por una póliza de compensación laboral.
Dos piezas adicionales completan una estructura sólida:
- **La cobertura marítima interior** protege herramientas y equipos (carretillas, correas y herramientas eléctricas) frente a robo o daños, algo relevante cuando el proveedor guarda el equipo entre trabajos.
- **La cobertura paraguas** amplía los límites de responsabilidad por encima de la póliza base. Algunas HOA y administraciones de propiedades de lujo del suroeste de Florida exigen entre $2M y $5M de protección paraguas antes de permitir el acceso al edificio.
El precio sirve como comprobación de sensatez. Los operadores independientes con un solo camión suelen pagar $1,200 a $3,600 al año por un paquete básico; las operaciones con varios camiones pagan bastante más. Una empresa que ofrece un precio demasiado bajo mientras afirma tener las cinco coberturas completas merece una segunda revisión.
Cómo verificar el seguro de un transportista antes de reservar
La verificación toma diez minutos y puede evitarte un reclamo rechazado. Esta es la secuencia que funciona:
- **Pide por escrito el Certificado de Seguro (COI).** No aceptes un «sí, estamos asegurados» verbal. El COI debe indicar el nombre de la aseguradora, números y tipos de póliza, límites de cobertura y fechas de vigencia.
- **Confirma el texto del endoso de Asegurado Adicional**, no solo tu nombre en el certificado. El COI puede emitirse de manera informal, pero el [endoso de Asegurado Adicional](https://musclemanmoving.com/guides/coi-playbook) es el documento vinculante que la aseguradora usa cuando llega un reclamo.
- **Revisa el plazo.** La mayoría de los edificios y asociaciones de condominios quieren el COI entre 24 y 48 horas antes del día de la mudanza; algunas HOA exigen 72 horas. Los administradores suelen hacerlo cumplir y rechazarán el camión sin él.
- **Llama directamente a la aseguradora o al corredor** usando los datos del COI, no un número que el transportista te dé aparte. Pide confirmar que la póliza está activa y coincide con los límites indicados.
- **Anota el nombre y el número de devolución de llamada del corredor.** Si surge una disputa, esto evita repetir toda la verificación.
Observa las señales de alerta que deben detener una reserva: fecha de póliza vencida, límites que no coinciden con lo prometido verbalmente, un proveedor que no comparte los datos de su aseguradora o ninguna mención de compensación laboral para una cuadrilla de varias personas.
Consejo profesional: Si tu edificio exige que se te nombre como Asegurado Adicional, pide específicamente el PDF del endoso. Algunos transportistas envían una plantilla genérica de COI esperando que nadie compruebe el texto real del endoso.
Para administradores que gestionan trabajos con muchos vehículos, conviene guardar una lista de verificación del seguro de flotas junto con la solicitud estándar de COI.
¿Debes elegir valor liberado o protección de valor total?
El valor liberado es la opción predeterminada y no cuesta extra, pero paga según el peso, no según el valor real. Una cómoda antigua de 200 libras y una estantería desmontable de 200 libras reciben el mismo pago, aunque una pueda valer diez veces más.
La Protección de Valor Total exige una prima adicional, pero aumenta mucho lo que puedes recuperar si algo se pierde o se daña. Para muebles cotidianos y cajas del hogar, el valor liberado suele bastar. Para cualquier objeto irremplazable, sube la cobertura.
Solicita una cobertura de valor declarado más alto o compra un seguro de mudanza suplementario de terceros cuando el trabajo incluya:
- Obras de arte, antigüedades o reliquias familiares con valor sentimental o tasado.
- Pianos u otros artículos cuyo valor supere el límite de carga estándar.
- Electrónica grande, como televisores OLED o sistemas de cine en casa.
- Mudanzas corporativas o trabajos para administradores cuya póliza de responsabilidad exija límites declarados mayores.
Antes de que salga el camión, reúne cuatro cosas: recibo del valor declarado, inventario escrito, fotos con fecha de los artículos de alto valor y tu firma en la opción de valoración elegida. Esa documentación convierte una disputa en un reclamo sencillo.
Qué hacer inmediatamente después de un daño o pérdida
La rapidez y la documentación determinan lo fluido que será un reclamo. Sigue esta secuencia en cuanto notes el daño:
- **Fotografía todo antes de moverlo más.** Incluye el daño, el área alrededor y cualquier embalaje todavía unido.
- **Separa el artículo dañado** del resto de tus pertenencias para que no termine guardado o tirado por accidente.
- **Anota los nombres de la cuadrilla, la identificación del camión y la hora exacta.** Registra el número de orden si te lo dieron.
- **Llama primero a la línea de operaciones del proveedor**, no a atención al cliente general, y pide el contacto de reclamos o los datos del corredor.
- **Contacta a tu propia aseguradora** si tienes cobertura suplementaria de propietario o inquilino, porque algunas pólizas ofrecen protección superpuesta.
La aseguradora probablemente pedirá el COI, tu elección de valoración, la factura original y tus fotos. Las investigaciones de reclamos sencillos suelen avanzar más rápido con documentación completa; los papeles incompletos son la razón más común de las demoras.
Si el daño afecta áreas comunes del edificio o el proveedor no puede presentar un COI válido después del hecho, avisa de inmediato al administrador. Para disputas sin resolver de unos miles de dólares, el tribunal de reclamos menores suele ser más rápido y barato que contratar un abogado.
Contratistas independientes frente a empresas de transporte: ¿quién responde?
La diferencia legal entre contratar a un transportista independiente y reservar con una empresa establecida depende de quién tiene la póliza y quién responde si caduca.
Un operador independiente con un camión puede tener responsabilidad general y auto comercial, pero si contrata a un amigo para ayudar a levantar muebles sin incluirlo en la compensación laboral, ese ayudante está sin seguro en tu propiedad. Si se lesiona, podrías quedar involucrado en un reclamo simplemente porque el accidente ocurrió en tus instalaciones.
Una empresa establecida suele llevar la estructura completa —responsabilidad general, auto comercial, carga y compensación laboral— para toda su cuadrilla porque funciona como negocio continuo y no como trabajo secundario. Eso no convierte automáticamente a toda empresa en confiable, pero normalmente deja un rastro documental más claro y fácil de verificar.
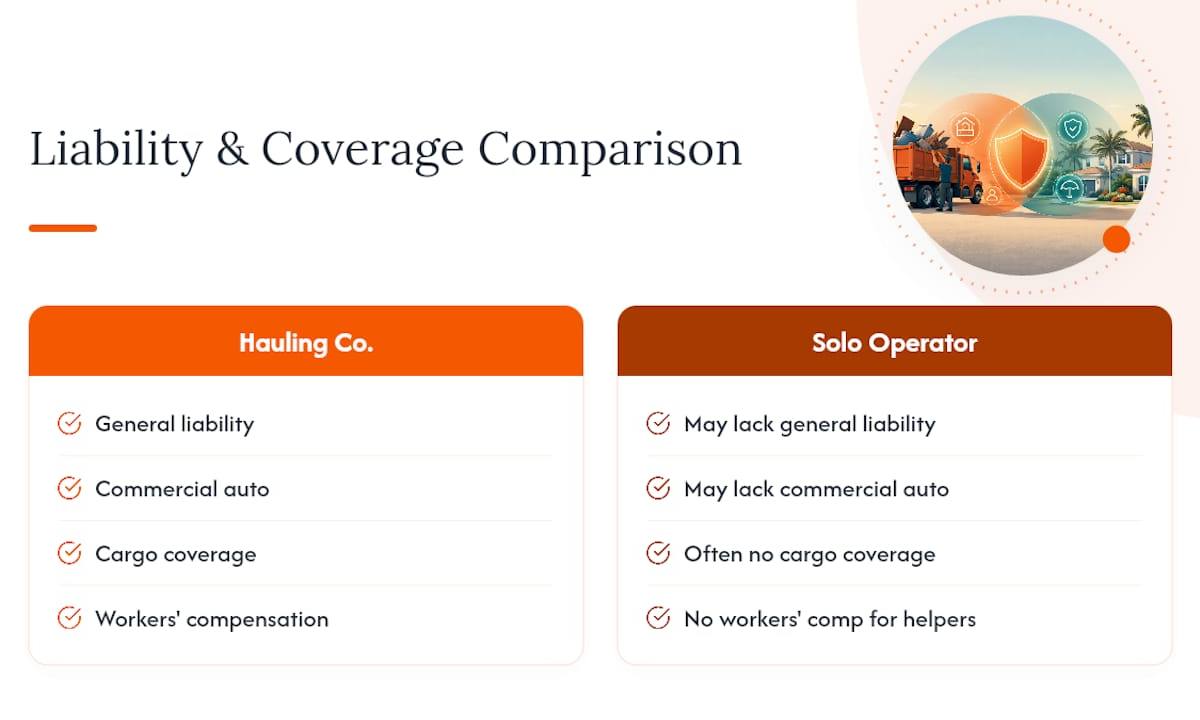
La conclusión práctica es no asumir que «asegurado» significa lo mismo para cada proveedor. Un contratista independiente de bajo precio puede responder personalmente y dejarte expuesto si su cobertura no alcanza a quien lleva como ayudante. Haz las mismas preguntas sobre el COI y el Asegurado Adicional tanto si contratas a una persona como a una cuadrilla, y considera una señal de alerta las respuestas vagas sobre la condición de empleado.
Qué deben vigilar los residentes temporales con el transporte estacional
Los residentes de temporada tienen una brecha de responsabilidad que no tienen los propietarios de tiempo completo: nadie vigila la propiedad cuando se realiza el trabajo. Si contratas a mudadores o a una cuadrilla de retiro para preparar tu casa del suroeste de Florida antes de volar para la temporada, sueles confiar todo el proceso de verificación a un administrador, vecino o llamada desde otro estado.
Esa distancia crea un riesgo real. No puedes comprobar personalmente el COI en la puerta, confirmar el texto de Asegurado Adicional ni fotografiar daños en tiempo real. Si llega un transportista sin cobertura adecuada y algo sale mal, resolverlo desde otro estado o país tarda más y cuesta más por las idas y vueltas.
La solución es de procedimiento: solicita por correo electrónico el COI y la documentación de Asegurado Adicional antes de programar el trabajo, no el día de llegada. Da al administrador autorización escrita para rechazar una cuadrilla sin seguro en lugar de dejarle decidir en el momento. Si abres o cierras una casa de temporada y coordinas varios servicios (retiro de basura, entrega de muebles y vaciado) en la misma ventana, verifica el seguro de cada proveedor por separado. Los acuerdos agrupados pueden ocultar quién responde si ocurre un daño durante una visita con varios servicios.
Qué suelen excluir las pólizas de seguro de transporte
Las pólizas protegen contra riesgos específicos, no contra todos los resultados negativos posibles; las exclusiones importan tanto como la cobertura.
Las pólizas de responsabilidad general suelen excluir daños por condiciones preexistentes. Si el piso ya estaba rayado, la aseguradora no pagará para «reparar» un daño anterior a la mudanza. La cobertura de carga a menudo excluye artículos embalados por el propietario en vez de la cuadrilla, una exclusión llamada a veces «embalado por el cliente»; por eso las cajas que preparaste tú pueden no estar cubiertas igual que las que el transportista envolvió y cargó.
Las mudanzas interestatales están sujetas a reglas distintas. La Administración Federal de Seguridad de Autotransportes establece requisitos mínimos separados para los transportistas que cruzan fronteras estatales, normalmente más altos que los de un transportista residencial local. Si trasladas una propiedad de temporada entre dos estados, no supongas que la cobertura local se aplica automáticamente.
Los límites de carga también restringen el valor recuperable por envío: un artículo de mucho valor puede superar el techo por carga aunque el transportista esté totalmente asegurado. Además, la compensación laboral suele cubrir solo a empleados clasificados, no a ayudantes contratados informalmente por día; por eso es importante confirmar la clasificación de la cuadrilla antes de que llegue el camión.
Nota de un editor local sobre los problemas del seguro
Algunos proveedores han diseñado su reserva alrededor de problemas frecuentes, como administradores y HOA que rechazan camiones en la entrada por falta de documentos. Estos proveedores pueden ofrecer COI con texto de Asegurado Adicional cuando se solicite y comunicarse directamente con el personal del edificio cuando el tiempo apremia, incluso el mismo día.
Con quien reserves, pide el COI y el texto de Asegurado Adicional antes del día de la mudanza, no después de que el camión ya esté en la entrada. Un correo de cinco minutos evita un viaje perdido para todos.
*— Mark*
¿Necesitas un transportista asegurado en el suroeste de Florida? Por dónde empezar
Fixmovehaul ofrece retiro de basura, entrega de muebles y ayuda para mudanzas en Naples, Bonita Springs, Estero y todo el suroeste de Florida. Los Certificados de Seguro con designación de Asegurado Adicional están disponibles cuando se solicitan, sin quedar ocultos tras una cadena de llamadas. Tratas directamente con un operador local, no con un despachador nacional; la persona que confirma el plazo de tu COI es la misma que programa tu camión.

Si preparas una propiedad antes de volar para la temporada, coordinas una vivienda para un cliente agente inmobiliario o simplemente necesitas sacar un sofá antes del fin de semana, pide un presupuesto y solicita el COI al reservar. Consulta los precios y paquetes actuales en la página de precios o reserva directamente un trabajo que necesite personal asegurado en el sitio.
Fuentes
Los requisitos estatales de seguro varían y un agente con licencia puede darte asesoría vinculante para tu situación. Para contexto general, la Administración Federal de Seguridad de Autotransportes publica los requisitos de transportistas interestatales, mientras las guías del sector sobre seguros para empresas de mudanza y costos de seguros de retiro describen límites y precios locales habituales.
- [Requisitos de seguro para empresas de mudanza (2026)](https://www.moneygeek.com/insurance/business/transportation/moving/requirements-and-needs/)
- [Seguro para retiro de basura: lo que necesitas y cuánto cuesta en 2026 - Service Anchor](https://getserviceanchor.com/junk-removal-insurance)
- [Guía COI 2026: certificado de seguro para empresas de mudanza - Muscleman Moving](https://musclemanmoving.com/guides/coi-playbook)
- [Guía completa del seguro para empresas de mudanza - Elromco](https://www.elromco.com/blog/the-complete-guide-to-moving-company-insurance)
Preguntas frecuentes
¿Qué seguro debe tener una empresa de transporte?
Como mínimo, espera responsabilidad civil general (a menudo $1M por evento), auto comercial, cobertura de carga y compensación laboral si la cuadrilla incluye empleados. Pide un Certificado de Seguro que enumere las cuatro antes de reservar.
¿Los mudadores están asegurados contra los daños que causan?
Sí, mediante responsabilidad general para daños a la propiedad y seguro de carga para los artículos transportados, aunque el pago depende de la opción de valoración elegida. El valor liberado paga según el peso, mientras la Protección de Valor Total se acerca más al valor real.
¿Cuánto cobra Fix Move Haul por sus servicios de transporte?
El retiro y transporte de basura comienza en $99, la entrega y recogida de muebles en $79 y la ayuda para mudanzas en $79. Consulta todos los precios en la página de precios.
¿Qué es un Certificado de Seguro y por qué lo necesito?
Un COI es un documento que enumera las pólizas, límites y fechas de vigencia de un proveedor; es la prueba estándar que exigen edificios y HOA antes de permitir el acceso. También debe mostrar tu nombre como Asegurado Adicional si el trabajo se realiza dentro de una propiedad administrada.
¿Qué hago si un transportista daña mi propiedad?
Fotografía el daño de inmediato, anota los nombres de la cuadrilla y el número de orden, y contacta la línea de operaciones del proveedor para iniciar un reclamo. Ten a mano el COI, la valoración elegida y las fotos, porque la aseguradora los pedirá durante la investigación.
Recomendado
- [Servicios económicos de transporte en el suroeste de Florida: guía 2026](https://fixmovehaul.com/blog/cheap-hauling-service)
- [Evita rechazos de última hora en muelles de carga: Certificado de Seguro](https://fixmovehaul.com/blog/certificate-of-insurance-deliveries)
- [Los mejores servicios de transporte cerca de mí en Florida: guía 2026](https://fixmovehaul.com/blog/haul-services-near-me)
- [Servicios de transporte cerca de mí en el suroeste de Florida](https://fixmovehaul.com/blog/hauling-services-near-me)