Certificado de seguro para entregas: evita rechazos en el muelle
Evita rechazos de última hora en los muelles de carga: certificado de seguro para entregas
Un certificado de seguro (COI, por sus siglas en inglés) es la prueba emitida por el corredor, normalmente en el formulario ACORD 25 estándar, de que tu empresa de mudanzas o de entregas tiene la cobertura que exige tu edificio. No es la póliza de seguro en sí. Solicita hoy el anexo de COI de tu edificio, envíalo al equipo de operaciones o al corredor de la empresa transportista y espera un tiempo de respuesta aproximado de 24 a 72 horas.
En resumen:
- La mayoría de los COI para entregas requieren el formulario ACORD 25 correcto, con el edificio indicado como Asegurado adicional y límites de cobertura que cumplan los mínimos.
- Los rechazos suelen deberse a nombres que no coinciden, fechas vencidas, endosos faltantes o límites de cobertura insuficientes; normalmente pueden corregirse en un día.
- Solicitar el COI con suficiente anticipación, al menos 7 a 10 días antes de la entrega, deja tiempo para la revisión y las correcciones necesarias.
- Confirma directamente por teléfono el COI emitido por el corredor para verificar que sea legítimo y no depender de documentos no oficiales o incompletos.
- Enviar de forma consistente los requisitos específicos del edificio al equipo de operaciones acelera el proceso y reduce el riesgo de retrasos en la entrega.
Índice
- ¿Qué es un certificado de seguro y qué cubre?
- ¿Qué edificios exigen un COI para las entregas?
- ¿Cómo se solicita un COI para una entrega, paso a paso?
- ¿Qué campos de un COI son realmente importantes?
- ¿Por qué los edificios rechazan los COI y cómo se corrige?
- ¿Cuánto tiempo se tarda en obtener un certificado de seguro?
- ¿Cómo se verifica que un COI sea legítimo?
- ¿Qué implicaciones legales tiene un COI para las entregas?
- ¿Cambian los requisitos del COI según el tipo de entrega?
- ¿Cómo administran y guardan los COI las empresas de entregas?
- ¿Qué brechas de seguro debes revisar en un COI de entrega?
- La opinión del editor para gestionar bien la logística del COI
- Obtén ayuda para entregas con COI en el suroeste de Florida
- Dónde consultar la orientación oficial sobre los COI
- Fuentes
- Preguntas frecuentes
¿Qué es un certificado de seguro y qué cubre?
El formulario ACORD 25 se convirtió en el estándar de la industria porque todas las aseguradoras y corredores lo completan de la misma manera. Así, el administrador de una propiedad puede buscar rápidamente los campos correctos. El productor o corredor que aparece en la esquina superior no es un detalle de relleno. Es la persona a quien llamas para confirmar que el certificado es real, y su presencia es una de las señales de confianza más claras de toda la página.
Un COI típico de una entrega enumera varias líneas de cobertura, cada una para un riesgo distinto:
- Responsabilidad civil general: cubre daños a la propiedad o lesiones causadas durante el trabajo.
- Compensación laboral: cubre las lesiones del propio equipo de entrega.
- Responsabilidad civil de automóviles comerciales: cubre el camión o la furgoneta usada para transportar.
- Cobertura de carga: cubre los bienes mientras están en tránsito.
- Cobertura paraguas: amplía los límites por encima de las pólizas base.
Los edificios solicitan estos documentos para proteger las áreas comunes, a los demás residentes y a su propia aseguradora, evitando que tengan que pagar si un equipo de entrega daña el suelo del vestíbulo o la cabina de un ascensor.
¿Qué edificios exigen un COI para las entregas?
Las propiedades administradas solicitan un COI con mucha más frecuencia que las casas independientes. Si vives en una vivienda unifamiliar, rara vez lo necesitarás. Cuando un edificio tiene pasillos compartidos, ascensores de carga o una recepción que registra a cada proveedor, normalmente aparece el requisito de documentación.
Espera una solicitud de COI de:
- Edificios altos y medianos de apartamentos con oficina de administración.
- Asociaciones de condominios y HOA cuyos documentos establecen mínimos de seguro.
- Torres de oficinas y edificios comerciales con reglas para el muelle de carga.
- Comunidades cerradas con garita o proceso de registro de proveedores.
- Lugares para eventos que contratan proveedores externos para montar o desmontar.
- Programas de reubicación corporativa que trasladan empleados a viviendas administradas.
Los comercios han creado sistemas completos de recepción para esto. IKEA y Tempur-Pedic indican a sus clientes que deben enviar los datos del edificio antes de programar un camión, y ninguno cambia la fecha de entrega sin tener el documento archivado.
¿Cómo se solicita un COI para una entrega, paso a paso?
La mayoría de las entregas rechazadas se deben a que el anexo nunca llegó a la persona correcta. Corrige eso primero y el resto del proceso será mecánico.
- Obtén el anexo de COI del edificio. Pide al administrador de la propiedad el PDF exacto o la hoja de requisitos, incluido el nombre preciso del titular del certificado y cualquier redacción de endoso que exijan.
- Envíalo a operaciones, no a ventas. Envía el anexo directamente al equipo de operaciones o al corredor de seguros de la empresa de entregas. Un vendedor muchas veces no puede hacerlo llegar a quien realmente emite los certificados.
- Solicita expresamente el ACORD 25. Pide al corredor que lo emita como ACORD 25, que nombre al edificio como Asegurado adicional si el anexo lo exige y que envíe el certificado terminado directamente al administrador de la propiedad.
- Obtén aceptación por escrito antes del día de la entrega. Un “parece estar bien” verbal de la recepción no equivale a una aprobación confirmada y archivada.
La orientación para empresas de mudanzas de Ontrack Moving respalda esta misma secuencia: poner los requisitos por escrito, enviarlos al contacto de seguros del transportista y confirmar antes de que el camión salga del almacén.
Consejo profesional: Redacta una plantilla breve de correo para reutilizarla: “Adjunto los requisitos de COI de [Nombre del edificio]. Pide a tu corredor que emita un ACORD 25 con [titular exacto del certificado] como Asegurado adicional, con límites y fechas que cubran [fecha de entrega], y que lo envíe directamente a [correo del administrador de la propiedad]”. Repetir la misma redacción reduce los errores tipográficos que provocan rechazos.
¿Qué campos de un COI son realmente importantes?
Un COI puede parecer completo y aun así ser rechazado en la recepción por un solo campo incorrecto. Saber qué campos tienen peso evita un segundo viaje.
- Contacto del productor o corredor y nombre de la aseguradora. Es tu punto de verificación: el dato al que llamas si algo parece extraño.
- Límites y fechas de la póliza. Los límites de responsabilidad general, automóviles y carga deben cumplir los mínimos del edificio, y las fechas de inicio y vencimiento deben cubrir por completo la fecha de entrega.
- Redacción de Asegurado adicional. El nombre legal del edificio debe coincidir exactamente, carácter por carácter, en el campo de Asegurado adicional.
- Nombre y dirección del titular del certificado. Un error ortográfico aquí es uno de los motivos de rechazo más comunes y fáciles de evitar.
- Formularios de endoso. Algunos edificios piden una Renuncia de subrogación o un formulario de endoso CG específico. Si el anexo menciona uno, el COI debe mostrarlo explícitamente y no limitarse a insinuarlo.
Una guía de COI para empresas de mudanzas de Muscleman Moving enumera estos mismos campos como los primeros que revisa el personal del edificio y confirma que disponer de 24 a 48 horas de anticipación es normal cuando el transportista recibe los requisitos correctos.
¿Por qué los edificios rechazan los COI y cómo se corrige?
Los rechazos casi siempre se deben a unos pocos errores repetidos, y la mayoría se puede corregir el mismo día si sabes qué pedir exactamente.
- Nombre que no coincide. El titular del certificado o el campo de Asegurado adicional no coincide con el nombre legal del edificio. Solución: envía al corredor el texto exacto, copiado y pegado, sin volver a escribirlo.
- Fechas que no cubren la entrega. La póliza venció el mes pasado o todavía no comenzó. Solución: solicita un certificado nuevo con fechas que cubran la ventana real de entrega.
- Endoso faltante. El edificio pidió una Renuncia de subrogación y el COI no la muestra. Solución: pide al corredor que añada por nombre el endoso o formulario CG específico.
- Límites inferiores al mínimo del edificio. Solución: solicita que el corredor lo vuelva a emitir con los límites correctos u obtén una excepción escrita del administrador.
- El certificado parece falsificado. No hay contacto del corredor, el formato es extraño o el número de póliza no se puede verificar. Solución: llama al corredor indicado antes de aceptar cualquier cosa.
¿Cuánto tiempo se tarda en obtener un certificado de seguro?
Un corredor normalmente puede emitir un COI estándar en 24 a 48 horas laborables una vez que recibe el anexo y la redacción correcta. Ese es el tiempo del certificado. La revisión del edificio añade tiempo, por lo que conviene calcular entre 7 y 10 días laborables en total cuando el calendario lo permita.
Es posible obtenerlo el mismo día o en 24 horas si existe una relación establecida con el corredor y el transportista ya tiene los datos de tu póliza, pero las prisas favorecen los errores de redacción descritos arriba. Si la fecha de entrega es fija y no negociable, inicia la solicitud en cuanto la reserves, no la semana anterior.
¿Cómo se verifica que un COI sea legítimo?
Llama al corredor que aparece en el ACORD 25. Ese único paso, confirmado por la orientación de la industria sobre certificados de empresas de mudanzas, te permite comprobar que existen el certificado y las pólizas subyacentes sin que el corredor revele datos privados del cliente.
En el caso de las empresas de mudanzas, compara los números USDOT y MC del transportista con la base de datos SAFER de la FMCSA. Un transportista basado en activos, que es dueño de sus camiones, suele emitir COI más rápido y muestra un historial limpio y activo. Un transportista intermediado que revende el trabajo a un tercero suele causar retrasos y documentos menos claros.
Observa varias señales de alerta: un proveedor que se niega a presentar un formulario emitido por el corredor, ofrece en su lugar un certificado escrito en papel membretado simple o se demora cuando pides cambios exactos de redacción. Ninguna de esas conductas es buena señal.
Consejo profesional: Si tienes dudas, pide al administrador de la propiedad que confirme por escrito la aceptación antes del día de la entrega. Un mensaje de texto o correo de la recepción que diga “COI aprobado para [fecha]” vale más que cualquier garantía del propio proveedor.
¿Qué implicaciones legales tiene un COI para las entregas?
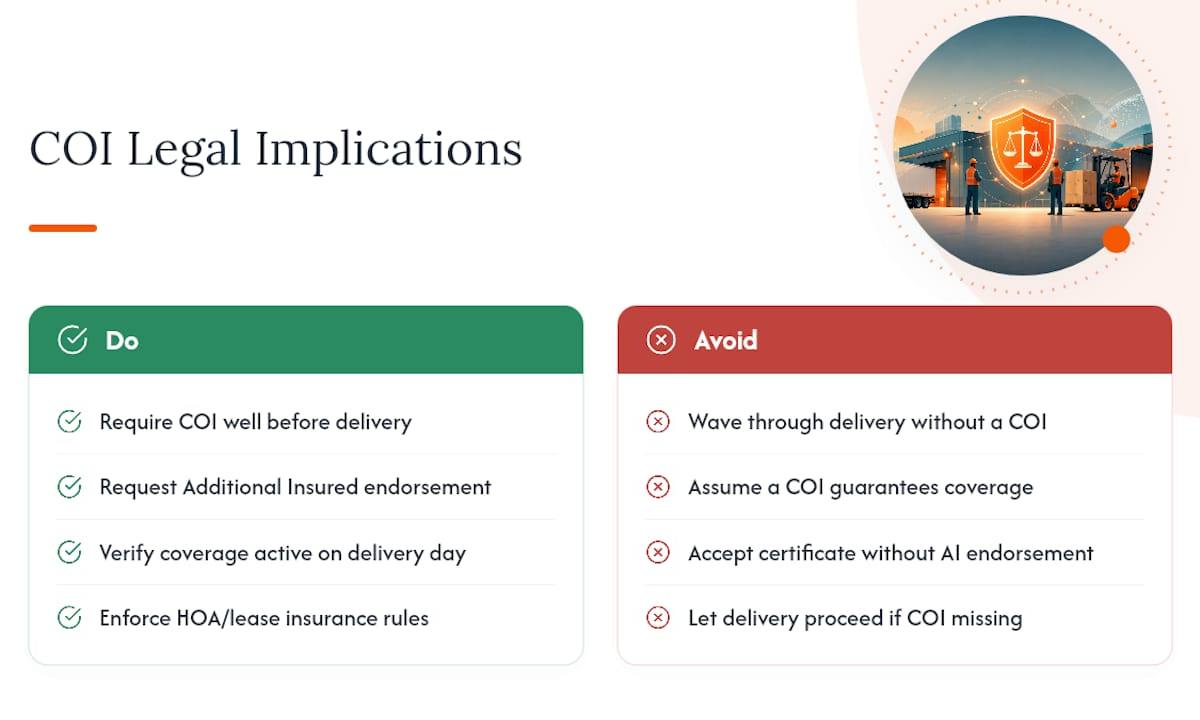
Un COI distribuye el riesgo, pero no lo elimina. Entender esa diferencia es más importante de lo que muchas personas creen. El certificado demuestra que existía una póliza en el momento de emisión. No garantiza que la cobertura siga activa el día de la entrega ni constituye un contrato entre el edificio y la aseguradora.
Los edificios solicitan COI y, con frecuencia, específicamente el endoso de Asegurado adicional, porque este extiende una capa de protección a la propiedad. Si un equipo de entrega daña un pasillo o un ascensor, la póliza del propio edificio no debería ser la primera en pagar. Sin ese endoso, un certificado que muestre responsabilidad civil general protege al proveedor, pero no necesariamente al edificio.
Los administradores que dejan pasar una entrega sin un COI válido asumen exposición a responsabilidad, especialmente en edificios comerciales regidos por estatutos de una HOA o por contratos de arrendamiento que detallan los requisitos de seguro. Si esos estatutos exigen un COI, la administración omite la comprobación y ocurre un problema, la asociación puede tener que explicar por qué no hizo cumplir sus propias reglas.
Para quien contrata una empresa de mudanzas o de entregas, el riesgo práctico es más sencillo: sin un COI válido normalmente no hay entrega. Algunos comercios, incluido Tempur-Pedic, declaran expresamente que un pedido no saldrá hasta que la documentación esté archivada. No es una formalidad. Es el edificio haciendo cumplir una protección legal que tiene derecho a exigir, y corresponde al residente iniciar los trámites con tiempo suficiente para que no detengan el día de la mudanza.
¿Cambian los requisitos del COI según el tipo de entrega?
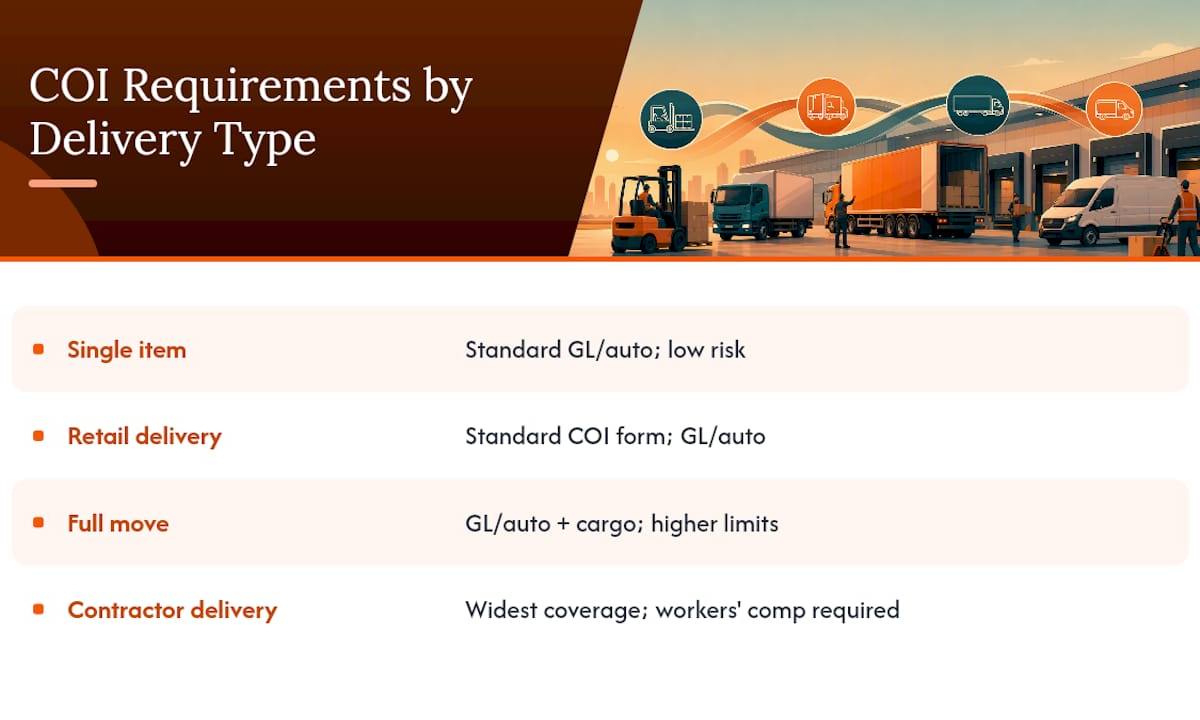
Sí. Las diferencias dependen más del tamaño y el riesgo del trabajo que del valor monetario de los bienes. Una cómoda que se sube dos pisos a mano presenta un perfil de riesgo distinto al de un equipo de mudanza que lleva un camión lleno de muebles por un ascensor de carga compartido, aunque el edificio aplique técnicamente el mismo mínimo de seguro a ambos.
Las entregas de muebles y electrodomésticos, como las que IKEA y Room & Board procesan habitualmente, suelen seguir una plantilla de COI estándar porque los edificios receptores han visto la misma solicitud miles de veces. Estos comercios suelen tener formularios específicos para enviar COI, precisamente porque el volumen recompensa un proceso repetible.
Las mudanzas completas tienen más partes móviles, literalmente, y requieren una cobertura adecuada de seguro para empresas de mudanzas de bienes del hogar para proteger los bienes y a las partes involucradas. Un COI de una empresa de mudanzas normalmente debe mostrar cobertura de carga además de responsabilidad general y automóviles, porque la empresa responde legalmente por los bienes del cliente en tránsito, no solo por los daños al edificio. A veces los edificios piden límites más altos para una mudanza completa que para la entrega de un solo artículo: más tiempo dentro del edificio y más equipo (carretillas, mantas protectoras y reservas del ascensor de carga) significan más exposición.
Las entregas de contratistas y de obras, por ejemplo materiales que llegan para una remodelación, suelen exigir el conjunto de cobertura más amplio. Los edificios pueden pedir específicamente comprobante de compensación laboral, ya que las cuadrillas de contratistas permanecen más tiempo en el lugar y realizan trabajos con mayor riesgo de lesiones que un equipo de dos personas que entrega un sofá. Los bienes de alto valor, como obras de arte o aparatos electrónicos especializados, a veces provocan una solicitud de límites de carga más altos aunque la entrega sea pequeña.
¿Cómo administran y guardan los COI las empresas de entregas?
Las operaciones de entrega y mudanza establecidas no generan un certificado nuevo desde cero para cada trabajo. La mayoría conserva un COI maestro con su corredor y un conjunto general de endosos estándar listo para usar; después solicita versiones actualizadas o endosos específicos del edificio cuando cada trabajo los necesita.
Los equipos de operaciones de las empresas grandes suelen guardar los COI en una carpeta compartida o en un sistema de gestión de proveedores, registrados por cliente o nombre del edificio. Así, una solicitud repetida para la misma propiedad no obliga a empezar de nuevo. Por eso enviar el anexo de tu edificio al departamento de operaciones, en vez de a un vendedor, produce resultados más rápidos. Operaciones ya tiene la relación con el corredor y un sistema para seguir qué se envió y a dónde.
Los servicios de entrega más pequeños, administrados por sus propietarios, suelen trabajar directamente con un solo corredor que puede responder rápido, pero quizá no tengan la misma infraestructura para seguir documentos. No necesariamente es un problema. Significa que recae más responsabilidad en ti para confirmar que el certificado llegó al edificio y fue aceptado, en vez de suponer que un sistema lo detectó.
Algunos comercios agilizan todo desde su propio lado. Room & Board, por ejemplo, acepta envíos de COI por correo electrónico mediante una dirección dedicada, lo que acelera la vinculación del certificado con el pedido y el edificio correctos.
¿Qué brechas de seguro debes revisar en un COI de entrega?
Un COI que parece completo todavía puede dejar una brecha real, y la mayoría de esas brechas se esconden en detalles que a primera vista parecen correctos.
La brecha más común es una cobertura que existe, pero no se extiende al lugar donde la necesitas. Una póliza de responsabilidad general con buenos límites no protege al edificio a menos que el endoso de Asegurado adicional esté presente y redactado correctamente. Sin él, la propia aseguradora del edificio todavía podría terminar pagando una reclamación que debía atender la póliza del proveedor.
Las brechas de cobertura de carga aparecen con frecuencia en las mudanzas completas. La póliza de responsabilidad general de una empresa de mudanzas suele cubrir los daños al edificio, pero no los daños a las pertenencias del cliente en tránsito. Si la cobertura de carga no figura por separado o el límite es demasiado bajo para lo que se transporta, los bienes pueden quedar asegurados por debajo de su valor aunque el certificado parezca tranquilizador en general.
Las brechas de fechas son otro riesgo silencioso. Un COI emitido semanas antes de la fecha de entrega puede vencer antes de que llegue el camión, especialmente si la entrega se reprograma y nadie comprueba si el certificado sigue cubriendo la nueva fecha.
La mano de obra subcontratada es la brecha menos visible. Una empresa de entregas puede transferir el trabajo real a una cuadrilla subcontratada cuyo seguro no coincida con el del COI original. Preguntar directamente si la cuadrilla que llegará es la misma entidad nombrada en el certificado es razonable, y un operador legítimo debería responder sin dudar.
La opinión del editor para gestionar bien la logística del COI
El patrón que separa una entrega fluida de una que se atasca casi siempre es el mismo: primero el anexo, después se envía al departamento correcto, vuelve el COI emitido por el corredor y se obtiene aceptación escrita antes de mover el camión. Si omites un paso, resolverás el problema en el muelle de carga en vez de hacerlo desde tu escritorio. Envía el anexo del edificio directamente a operaciones, no solo a un vendedor que busca cerrar un pedido. Y si un proveedor no puede presentar un ACORD 25 real emitido por un corredor cuando se lo pides, tómalo como la señal de advertencia más clara disponible.
— Mark
Obtén ayuda para entregas con COI en el suroeste de Florida
Buscar la documentación correcta no debería costarte una ventana de entrega. Una empresa de entregas gestiona recogidas, entregas, instalaciones y la logística de edificios en todo el suroeste de Florida, y coordina los datos del certificado de seguro que tu condominio, HOA u oficina exige antes de que aparezca un camión.

Ya seas un residente de temporada que espera una entrega de muebles, un agente inmobiliario que prepara una propiedad para las fotos o un administrador que necesita un proveedor que ya conozca cómo gestionan la documentación las propiedades administradas, una empresa de entregas trabaja directamente con residentes y oficinas de administración para mantener el proceso en marcha en lugar de dejarlo detenido en la recepción. Es una experiencia muy distinta de esperar a que el centro de llamadas de un comercio nacional tramite una solicitud de COI, sobre todo cuando tu ventana de entrega ya es estrecha.
Si necesitas entrega de muebles en el suroeste de Florida o ayuda para reservar asistencia de mudanza en la región, comunícate con Fixmovehaul ahora con los requisitos de tu edificio y recibe una respuesta clara sobre tiempos y precios antes de comprometer una fecha de entrega.
Dónde consultar la orientación oficial sobre los COI
- Conceptos básicos del certificado ACORD 25.
- Orientación de IKEA para enviar un COI.
- Proceso de Room & Board para solicitar un COI.
Confirma siempre los requisitos de tu edificio específico con la administración antes de enviar cualquier documento, porque los anexos cambian de un edificio a otro.
Fuentes
- ¿Qué es un certificado de seguro? — Ayuda de IKEA
- ¿Qué es un certificado de seguro y cómo lo envío? — Ayuda de Tempur-Pedic
- ¿Qué es un COI para empresas de mudanzas? — Ontrack Moving
- Manual de COI — Muscleman Moving
Preguntas frecuentes
¿Qué es un certificado de seguro para una entrega?
Es un documento emitido por un corredor, normalmente el formulario ACORD 25, que demuestra que una empresa de mudanzas o proveedor de entregas tiene la cobertura de seguro que el edificio exige antes de permitir una entrega en sus instalaciones.
¿Qué proveedores necesitan un COI?
Normalmente lo necesita cualquier proveedor que entregue en un apartamento administrado, condominio, HOA, edificio de oficinas o comunidad cerrada; las viviendas unifamiliares rara vez lo exigen.
¿Cómo se obtiene un certificado de seguro?
Solicita por escrito los requisitos exactos del edificio, envíalos al equipo de operaciones o al corredor de la empresa de entregas y pide al corredor que emita y envíe el ACORD 25 directamente al administrador de la propiedad. Fixmovehaul coordina este proceso para entregas en todo el suroeste de Florida.
¿Cuánto tarda obtener un COI?
Los corredores suelen emitir un COI estándar en 24 a 48 horas laborables cuando tienen toda la información, aunque la aprobación completa del edificio puede tardar hasta 7 a 10 días laborables.